Quem procura consórcio em Criciúma normalmente quer resolver uma de três coisas: comprar um imóvel sem pagar juros de financiamento, trocar de carro ou de frota sem descapitalizar a empresa, ou começar a montar patrimônio de forma planejada. O consórcio resolve as três, mas só funciona bem quando a escolha do grupo, do crédito e da estratégia de lance é feita com números, e não com a promessa de quem está vendendo.
Este guia explica como o consórcio funciona na prática para quem mora ou investe em Criciúma e no Sul catarinense, quanto ele custa, como avaliar uma proposta e quando ele não é a melhor opção.
O que é consórcio e por que ele cresce tanto
Consórcio é um grupo de pessoas que paga parcelas mensais para um fundo comum, administrado por uma administradora autorizada e fiscalizada pelo Banco Central, conforme a Lei 11.795/2008. Em cada assembleia, uma ou mais cotas são contempladas por sorteio ou lance e recebem uma carta de crédito para comprar o bem previsto no contrato.
Não há juros. O custo é formado pela taxa de administração, pelo fundo de reserva e, quando houver, pelo seguro. O crédito e as parcelas são reajustados uma vez por ano pelo índice do contrato, normalmente o INCC no imobiliário.
O sistema está em expansão no país inteiro. Segundo a ABAC, de janeiro a julho de 2026 foram vendidas 3,31 milhões de cotas, alta de 14,9% sobre o mesmo período de 2025, e o sistema chegou a 13,41 milhões de participantes ativos, recorde histórico. Com a Selic em 13,75% ao ano em outubro de 2026, o financiamento continua caro, e isso explica boa parte da procura.
Consórcio de imóvel em Criciúma
É a modalidade mais usada por empresários e profissionais liberais da região. A carta de crédito imobiliária pode ser usada para:
- comprar casa, apartamento, sala comercial ou terreno, novo ou usado;
- construir ou reformar, conforme as regras da administradora;
- comprar imóveis em outras cidades, como no Litoral Norte (Balneário Camboriú, Itapema e Porto Belo), muito procurado por investidores do Sul do estado;
- em algumas administradoras, quitar um financiamento imobiliário já existente.
Com a carta contemplada, você compra como se pagasse à vista, o que costuma dar margem de negociação com o vendedor ou a construtora.
Consórcio de veículos e frotas
Para empresas de Criciúma e região, como indústrias, construtoras, transportadoras e prestadores de serviço, o consórcio de veículos é uma forma de renovar frota sem pagar juros e sem tirar capital de giro do negócio. Para pessoa física, serve para trocar de carro com planejamento, usando o carro atual como parte do lance quando o regulamento permite.
Quanto custa um consórcio: exemplo com números
Um exemplo ilustrativo de carta imobiliária de R$ 500.000 em 200 meses:
| Componente | Valor |
|---|---|
| Fundo comum (crédito ÷ prazo) | R$ 2.500,00 por mês |
| Taxa de administração (20% no plano) | R$ 500,00 por mês |
| Fundo de reserva (2% no plano) | R$ 50,00 por mês |
| Parcela inicial, sem seguro | R$ 3.050,00 |
| Custo total do plano, sem reajustes | R$ 610.000,00 |
Para comparar: financiar R$ 500.000 a 11% ao ano mais TR em 200 meses costuma resultar em um total pago bem acima do valor financiado, por causa dos juros. A diferença de custo é a principal vantagem do consórcio. A desvantagem é o tempo: no financiamento, o imóvel vem logo; no consórcio, só depois da contemplação. Para entender a mecânica em detalhe, leia nosso guia de como funciona o consórcio para empresários.
Como funciona a contemplação: sorteio e lance
- Sorteio: todos os participantes em dia concorrem em igualdade de condições.
- Lance livre: vence quem oferta o maior percentual do crédito.
- Lance fixo: percentual definido no regulamento; o desempate segue o critério do grupo.
- Lance embutido: usa parte do próprio crédito, em geral até 30%, para compor o lance. Reduz o desembolso, mas também o crédito disponível.
Uma regra que vale guardar: em grupo em andamento, ninguém pode garantir a data da sua contemplação. Quem promete isso está prometendo o que não controla. O que um bom consultor faz é analisar o histórico do grupo e planejar o lance para aumentar a chance na janela que você deseja.
Cartas contempladas: quando você precisa do crédito agora
Se você não pode esperar, existe a carta contemplada: uma cota que já foi contemplada e é transferida para você mediante pagamento de um valor negociado, normalmente com ágio, e a assunção das parcelas restantes. A transferência depende de anuência da administradora e de análise de crédito do novo titular. Antes de fechar, confira se a cota está registrada em uma administradora autorizada pelo Banco Central e se o pagamento é feito com segurança e contrato.
Como escolher um consórcio em Criciúma: administradora e consultor
- Confirme a autorização: consulte no site do Banco Central se a administradora é autorizada a operar.
- Compare o custo total, e não só a parcela: taxa de administração, fundo de reserva, seguro e índice de reajuste.
- Peça o histórico do grupo: contemplações por assembleia e percentuais de lance vencedores.
- Leia o regulamento: regras de lance, uso do crédito, desistência e transferência.
- Desconfie de promessas: contemplação garantida em grupo em andamento, “investimento sem risco” e pagamento em conta de pessoa física são sinais de alerta.
A Catálise é parceira credenciada de administradoras como HS, Servopa, Carlessi, Rodobens, Porto, Racon, Yamaha e Breitkopf. Isso permite comparar grupos e condições de mais de uma administradora para o mesmo objetivo, em vez de oferecer um único produto.
Quando o consórcio não é a melhor opção
- Quando você precisa do imóvel ou do veículo imediatamente e não tem capital para lance nem para uma carta contemplada.
- Quando a parcela aperta o orçamento: desistir é caro, porque a devolução da cota cancelada só ocorre quando ela é sorteada ou no encerramento do grupo, com descontos previstos em contrato.
- Quando a expectativa é de rendimento financeiro: a cota de consórcio não rende juros. O ganho vem do bem que você compra. Veja a comparação completa em Financiamento, consórcio ou amortização.
Perguntas frequentes sobre consórcio em Criciúma
Preciso ir até o escritório para fazer um consórcio?
Não. Atendemos presencialmente no escritório no Centro de Criciúma e também de forma online, para clientes de outras cidades e de fora do país.
Atendem cidades vizinhas?
Sim. Atendemos toda a região carbonífera e o Sul catarinense, incluindo Içara, Forquilhinha, Cocal do Sul, Nova Veneza, Siderópolis, Morro da Fumaça, Urussanga, Araranguá e Tubarão, além de clientes em todo o Brasil.
Posso usar a carta de Criciúma para comprar imóvel em outra cidade?
Em geral, sim. A carta de crédito imobiliária pode ser usada em qualquer cidade do país, desde que o imóvel seja aprovado pela administradora na avaliação.
O dinheiro do consórcio cai na minha conta?
Não. O crédito é pago ao vendedor do bem após a análise de documentos e da garantia. Em regra, só é possível receber em dinheiro depois de 180 dias da contemplação, quitando todo o saldo devedor. Explicamos isso em detalhe em Fui contemplado no consórcio: o dinheiro cai na conta?
Quanto preciso ter para dar lance?
Depende do grupo. O percentual de lance vencedor muda bastante de um grupo para outro e de um mês para outro. Por isso a análise do histórico de lances do grupo vem antes da escolha.
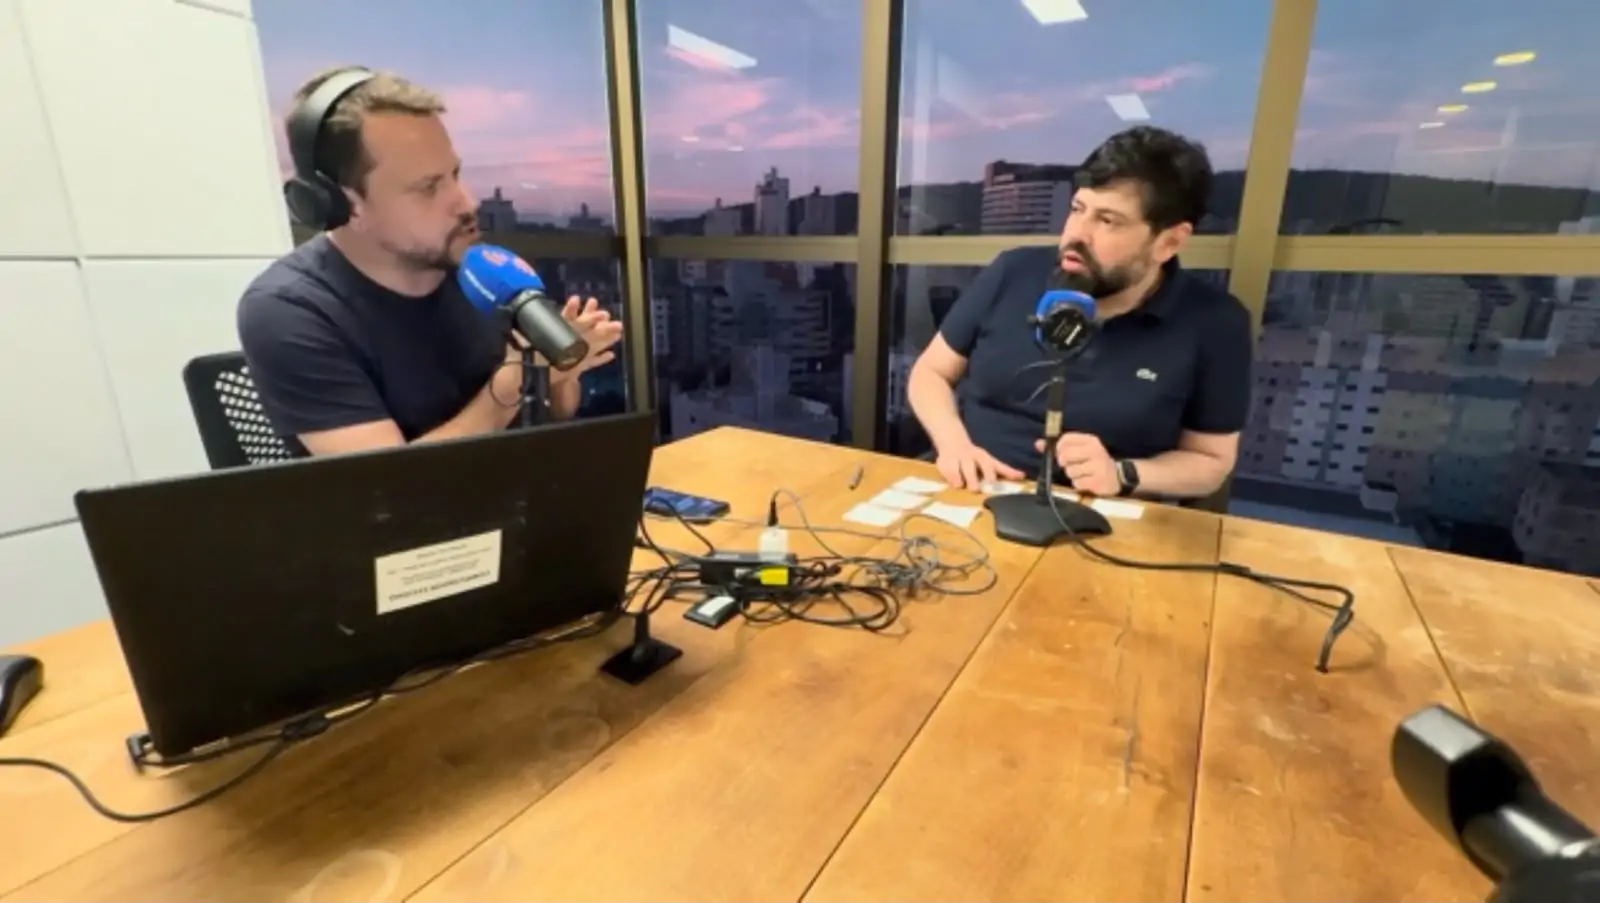
Jonathas Nunes Roberge, da Catálise, também fala sobre consórcio e planejamento patrimonial em entrevistas na Rádio Som Maior, de Criciúma.
Fale com a Catálise em Criciúma
Se você quer entender qual crédito, prazo e estratégia fazem sentido para o seu objetivo, a gente faz a simulação com os números de mais de uma administradora e mostra também os cenários em que o consórcio não compensa.
Catálise
Rua Coronel Marcos Rovaris, 230, sala 806, Centro, Criciúma/SC
WhatsApp: (47) 99774-8888
Site: www.cataliseconexoes.com.br
Conteúdo educativo. Consórcio é uma opção entre várias e pode ser adequado em alguns cenários e inadequado em outros. Condições sujeitas às regras de cada administradora. Atualizado em outubro de 2026.