Entender como funciona o consórcio pode significar uma economia relevante na compra do seu próximo imóvel ou ativo estratégico. Para empresários e investidores, a escolha entre um consórcio e um financiamento tradicional pode representar uma economia de centenas de milhares de reais – um capital que, de outra forma, seria destinado a juros. Apesar desse potencial, muitos ainda veem o consórcio com dúvidas, confundindo-o com outras modalidades de crédito ou subestimando seu poder como ferramenta de alavancagem patrimonial inteligente.
Se você busca clareza sobre como funciona o consórcio e quer desvendar as estratégias que empresários de sucesso em Criciúma e em todo o Brasil utilizam para maximizar seu Retorno sobre Investimento (ROI), este guia é para você. Prepare-se para entender a mecânica por trás de um consórcio, como ele se diferencia de outras opções de crédito e as táticas avançadas de contemplação.
Neste guia, vamos explorar:
- A mecânica por trás de um consórcio;
- Como ele se diferencia de outras opções de crédito;
- Estratégias para acelerar sua contemplação;
- Exemplos práticos de como empresários utilizam o consórcio para construir patrimônio de forma inteligente.
Quer uma análise personalizada para o seu caso? Agende Sua Consultoria Estratégica Gratuita https://wa.me/5547997748888
O Que é Consórcio? Definição Sem Complicações
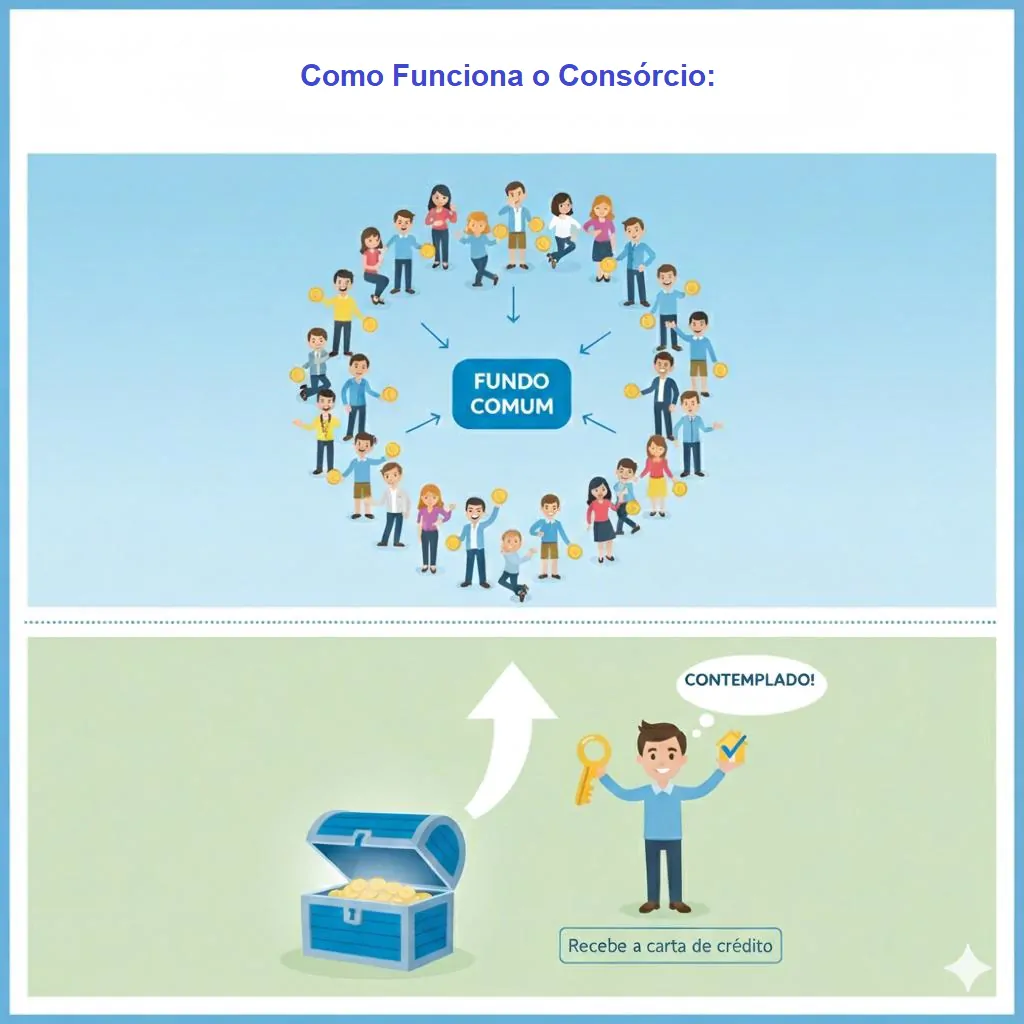
Em sua essência, como funciona o consórcio? É um sistema de compra colaborativa, um autofinanciamento em grupo. Diversas pessoas, com o mesmo objetivo – seja adquirir um bem ou serviço –, se unem em um grupo e contribuem com parcelas mensais para um fundo comum. Esse fundo é utilizado para contemplar um ou mais membros do grupo a cada mês, permitindo que eles usem o crédito para comprar o que desejam, seja um imóvel, um veículo ou até mesmo um serviço de alto valor.
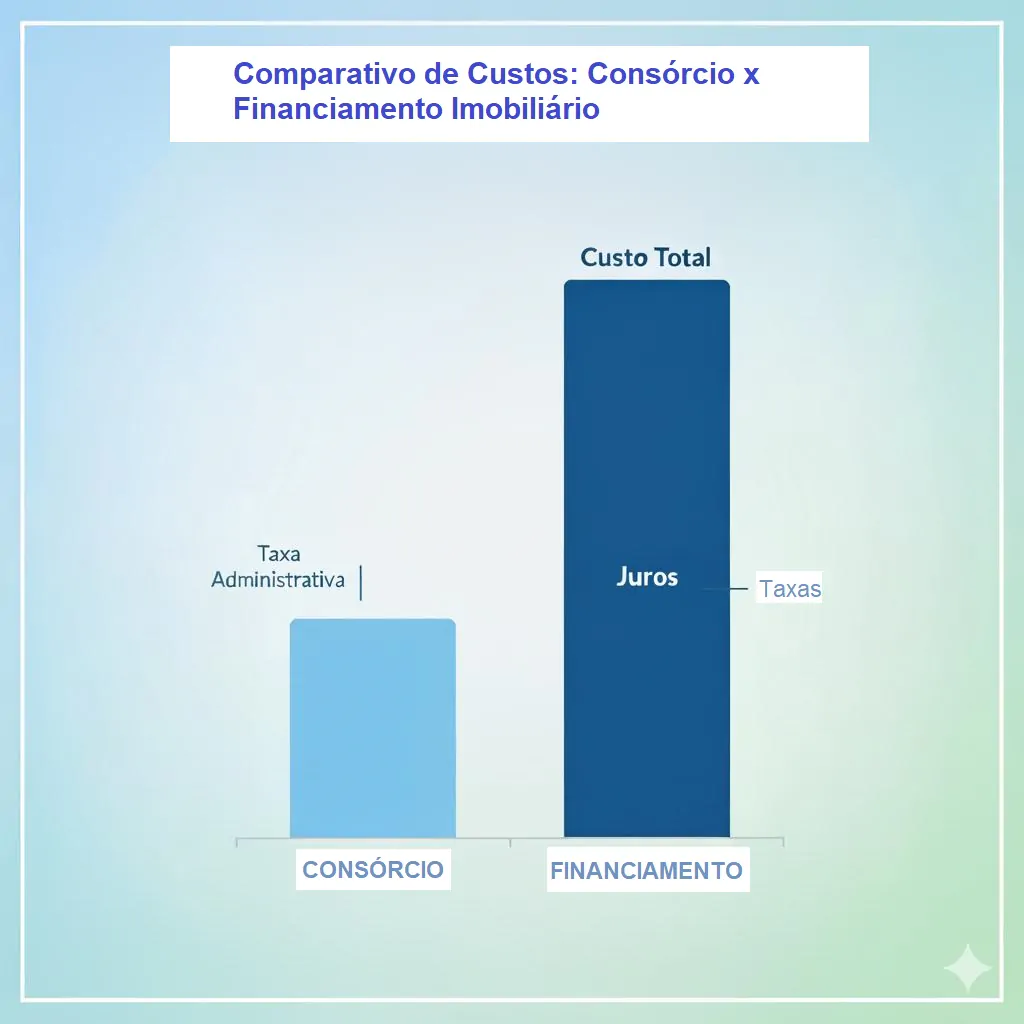
A principal distinção do consórcio em relação a um empréstimo ou financiamento bancário reside na ausência de juros. Em vez disso, o consorciado paga uma taxa de administração, que é significativamente menor do que os juros praticados no mercado. Isso faz do consórcio uma opção altamente vantajosa para quem busca planejamento e economia. É um modelo regulado e fiscalizado pelo Banco Central do Brasil (BCB), o que confere segurança e transparência ao processo. Dados da Associação Brasileira de Administradoras de Consórcio (ABAC) consistentemente mostram o crescimento e a solidez do setor, reafirmando sua posição como uma ferramenta de planejamento patrimonial.
Como Funciona o Consórcio: Os 4 Pilares Essenciais para Empresários
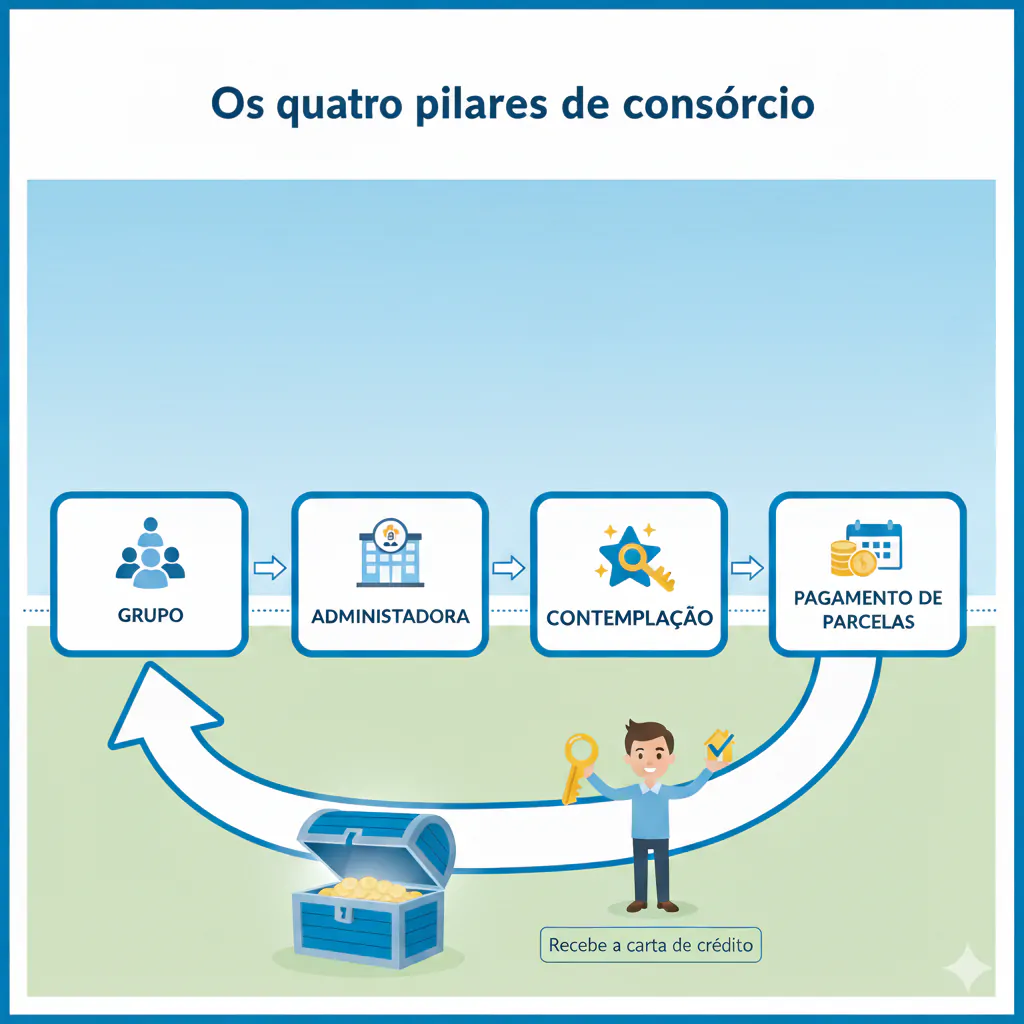
Para entender como funciona o consórcio em sua totalidade, é crucial compreender seus quatro pilares fundamentais:
1. O Grupo de Consorciados: Tudo começa aqui. São pessoas físicas ou jurídicas que se unem com um objetivo comum, por exemplo, adquirir um imóvel de R$ 1.000.000. A formação e a gestão desse grupo são cruciais para o bom funcionamento do sistema.
2. A Administradora de Consórcio: Empresas como a Catálise atuam como consultoras, mas por trás, há uma administradora legalmente constituída e fiscalizada pelo Banco Central do Brasil. Ela é a responsável por organizar e gerenciar esses grupos, garantindo que as regras sejam cumpridas, que os recursos sejam administrados corretamente e que as assembleias ocorram conforme o planejado. A escolha de uma administradora séria e transparente é o primeiro passo para o sucesso.
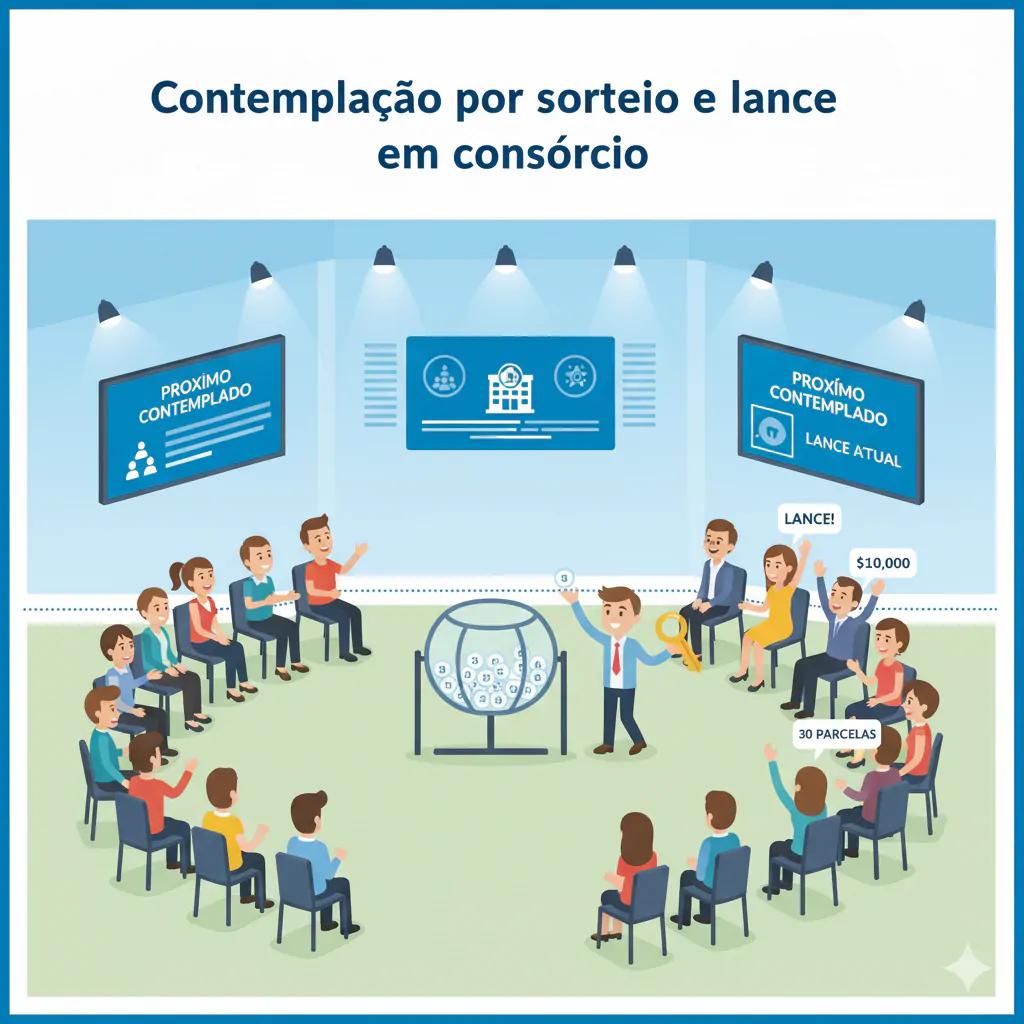
3. A Contemplação: Este é o momento mais aguardado, quando o consorciado recebe a Carta de Crédito para adquirir seu bem. Existem duas formas principais de ser contemplado: por sorteio, onde todos os participantes têm as mesmas chances, e por lance, onde o consorciado oferta um valor para tentar antecipar sua contemplação.
4. O Pagamento de Parcelas: É a contribuição mensal que cada consorciado faz ao fundo comum. Essas parcelas são compostas pelo valor do bem (dividido pelo prazo do consórcio), a taxa de administração da administradora e, em alguns casos, seguro. A regularidade no pagamento é fundamental para a saúde do grupo e para a elegibilidade à contemplação.
Exemplo Numérico:
Vamos supor um consórcio de R$ 1.000.000,00 para um imóvel, com prazo de 240 meses.
| Componente da parcela | Valor mensal aproximado |
|---|---|
| Fundo comum (crédito ÷ prazo) | R$ 4.166,67 |
| Taxa de administração (24% no plano, 0,1% a.m.) | R$ 1.000,00 |
| Fundo de reserva (2% no plano) | R$ 83,33 |
| Seguro (exemplo: 0,05% a.m. do crédito) | R$ 500,00 |
| Parcela total | R$ 5.750,00 |
Após a contemplação, o valor do crédito é atualizado e as parcelas continuam até o fim do prazo.
Modalidades de Consórcio: Qual Escolher para Seu Próximo Investimento?
O sistema de consórcios é bastante flexível e se adapta a diversos objetivos de compra. Para empresários, entender as modalidades é crucial para direcionar o investimento de forma estratégica.
- Consórcio Imobiliário: Sem dúvida, o mais procurado por empresários que buscam alavancagem patrimonial. Permite a compra de imóveis residenciais ou comerciais, terrenos, ou até mesmo a construção e reforma. Em Criciúma e região, onde o mercado imobiliário apresenta um ticket médio elevado (R$ 1.000.000+), o consórcio se destaca como a maneira mais econômica de adquirir esses bens valiosos.
- Consórcio de Veículos: Ideal para renovar frotas, adquirir veículos de luxo ou para o uso pessoal, sem o peso dos juros de um financiamento automotivo. A flexibilidade do crédito permite escolher o modelo e a marca que melhor se encaixam na necessidade do empresário.
- Consórcio de Outros Bens e Serviços: Abrange uma vasta gama de possibilidades, desde máquinas e equipamentos industriais para expandir seu negócio, até viagens ou cirurgias. Embora menos comum para grandes investimentos patrimoniais, pode ser útil para necessidades pontuais da empresa ou da vida pessoal.
Para o perfil de empresários e investidores que a Catálise atende, o consórcio imobiliário é o mais usado, seguido pelo de veículos, por permitir adquirir bens de alto valor sem juros e sem descapitalizar de uma vez.
Contemplação no Consórcio: Desvendando Sorteios e Lances
O coração do funcionamento do consórcio é a contemplação, o momento em que o consorciado recebe sua tão esperada carta de crédito. Entender suas mecânicas é crucial para um planejamento estratégico eficaz.
Existem duas formas principais de ser contemplado:
1. Por Sorteio: Todos os participantes adimplentes do grupo têm chances iguais de serem contemplados nas assembleias mensais. É a forma mais democrática e depende puramente da sorte, mas é importante lembrar que todos serão contemplados até o final do prazo, se mantiverem as parcelas em dia.
2. Por Lance: O consorciado oferece um valor (dinheiro próprio ou parte da carta de crédito) para tentar antecipar sua contemplação. Quem der o maior lance no mês, leva. Existem diferentes tipos de lance, como o lance livre (onde se oferta o valor que quiser) e o lance fixo (um percentual pré-determinado pelo grupo). Estrategicamente, é a modalidade preferida de empresários que possuem reserva de capital e desejam acelerar a aquisição do bem.
Exemplo Prático:
Imagine um grupo de 400 cotas para créditos de R$ 1.000.000, com prazo de 200 meses, em que a cada assembleia uma cota é contemplada por sorteio e outra por lance. Se você oferta um lance de 30% do crédito (R$ 300.000), antecipa parte do pagamento do plano e aumenta significativamente suas chances em relação a depender só do sorteio, desde que seu lance esteja entre os maiores do mês. Muitos empresários usam parte do capital disponível para lances planejados, sem comprometer a reserva do negócio.
DICA CATÁLISE: Para empresários, o lance embutido (uso de parte do próprio crédito como lance) pode ser uma estratégia inteligente para adiantar a contemplação sem descapitalizar totalmente, mantendo a liquidez para o negócio.
Vantagens Reais do Consórcio: Por Que Empresários Escolhem Essa Estratégia?
Para o perfil de empresários e investidores da Catálise, o consórcio não é apenas uma forma de comprar, mas uma ferramenta estratégica de gestão financeira e alavancagem patrimonial. Veja as principais vantagens:
1. Economia Substancial de Juros: Esta é a principal atração. Enquanto um financiamento bancário pode facilmente adicionar 30% a 100% ao custo total do seu bem em juros, o consórcio tem apenas uma taxa de administração, que diluída no tempo, é incomparavelmente menor. Dependendo da taxa de administração, do prazo e dos juros do financiamento comparado, a economia no custo final pode ser expressiva.
2. Sem entrada e sem juros: o consórcio não exige entrada e não cobra juros. A análise de crédito existe, mas acontece na contemplação, quando a administradora avalia renda e garantias antes de liberar o crédito. Para empresários com renda variável, vale organizar a documentação com antecedência.
3. Planejamento de Longo Prazo e Disciplina Financeira: O consórcio força uma poupança programada, o que é excelente para quem tem metas de crescimento patrimonial a médio e longo prazo. Você planeja sua compra sem a pressão de juros crescentes.
Exemplo: Um empresário de Criciúma, ao optar por um consórcio imobiliário de R$ 1.500.000 ao invés de um financiamento tradicional, projeta economizar mais de R$ 400.000 em custos com juros ao longo do contrato. Esse capital pode ser reinvestido em sua empresa ou em novos ativos.
Consórcio: Transparência nas Desvantagens para um Investimento Consciente
Embora o consórcio seja uma ferramenta poderosa, é fundamental entender suas características que podem ser vistas como desvantagens, garantindo uma decisão informada:
1. Não Há Garantia de Contemplação Imediata: Diferente do financiamento, onde o crédito é liberado após a aprovação, no consórcio é preciso esperar o sorteio ou dar um lance. Isso exige planejamento e paciência. Não é a opção para quem tem urgência em adquirir o bem.
2. Requer Disciplina Financeira: Manter as parcelas em dia é crucial. A inadimplência pode levar à exclusão do grupo ou à perda de prazos de contemplação.
3. Tempo de Espera: Para quem depende apenas do sorteio, o tempo de espera pode ser longo. Por isso, a estratégia de lance é tão valorizada por empresários.
4. Necessidade de Reserva Financeira para Lances: Para acelerar a contemplação, é preciso ter capital disponível para ofertas de lance, o que nem sempre é viável para todos os perfis em todos os momentos.
Passo a Passo Prático: Sua Jornada no Consórcio para Alavancar Patrimônio
Iniciar sua jornada no consórcio é mais simples do que parece, especialmente com a consultoria estratégica certa. Siga este guia prático:
1. Passo 1: Escolha da Administradora e Consultoria Especializada. Pesquise administradoras renomadas e reguladas pelo Banco Central do Brasil. Melhor ainda, conte com a Catálise, sua consultoria estratégica, que te ajudará a encontrar o grupo ideal e a entender todas as nuances.
2. Passo 2: Defina o Bem e o Valor do Crédito. Seja um imóvel de R$ 1.200.000 em Criciúma, um terreno para construir ou uma nova frota de veículos, tenha clareza sobre o que busca e o valor necessário para a aquisição.
3. Passo 3: Assine o Contrato de Adesão. Com todas as dúvidas sanadas, leia atentamente o contrato e formalize sua entrada no grupo. Este documento detalha seus direitos e deveres.
4. Passo 4: Comece a Pagar as Parcelas Mensais. Mantenha a pontualidade. A consistência nos pagamentos é a base do seu sucesso no consórcio e da saúde financeira do grupo.
5. Passo 5: Participe das Assembleias e Planeje Seus Lances. Acompanhe as assembleias, participe dos sorteios e, se tiver capital, planeje estrategicamente seus lances para acelerar a contemplação. Nossa consultoria pode te ajudar com essa análise.
6. Passo 6: Utilize o Crédito Quando Contemplado. Após a contemplação, sua carta de crédito é atualizada e liberada para a aquisição do bem. Você terá poder de compra à vista, com excelente margem de negociação.
Para mais informações sobre a regulamentação do consórcio, consulte o site oficial do Banco Central do Brasil. Se precisar de uma orientação personalizada para o seu investimento, nossa Consultoria Estratégica está à disposição.
Conclusão: Consórcio como Ferramenta Inteligente de Alavancagem Patrimonial
Ao longo deste guia, vimos que como funciona o consórcio é um modelo de poupança forçada que se destaca pela sua ausência de juros, flexibilidade de uso da carta de crédito e potencial de economia significativa. Diferente de um financiamento tradicional, ele exige planejamento e paciência, mas recompensa com uma construção patrimonial muito mais eficiente e menos onerosa.
Para empresários e investidores, o consórcio vai além da simples compra. É uma estratégia financeira que permite alavancar patrimônio, expandir negócios ou adquirir bens de alto valor sem comprometer o capital com juros exorbitantes. A disciplina e o uso inteligente de lances transformam o consórcio em uma poderosa ferramenta para atingir objetivos ambiciosos, preservando a liquidez e otimizando o retorno sobre investimento, como já fazem muitos em Criciúma e região.
Agora que você entende o funcionamento, o próximo passo é aplicar esse conhecimento ao seu cenário particular. Qual o valor do seu próximo investimento? Qual o prazo ideal? Qual a melhor estratégia de lance para você?
Quer entender se o consórcio é a melhor estratégia para o seu patrimônio ou expansão de negócios? Nossa equipe de especialistas da Catálise está pronta para oferecer uma análise estratégica gratuita, com simulações personalizadas para o seu perfil e objetivos.
Fale conosco agora e dê o primeiro passo rumo a um crescimento patrimonial mais inteligente!
Agende Sua Consultoria Gratuita via WhatsApp https://wa.me/5547997748888
FAQ: Perguntas Frequentes Sobre Consórcio para Empresários
Quanto tempo leva para ser contemplado em um consórcio?
Não há um prazo exato. A contemplação pode ocorrer a qualquer momento, desde a primeira assembleia até a última. Depende da sorte (sorteio) ou da estratégia de lance. Grupos com maior frequência de lances tendem a ter contemplações mais rápidas para quem oferta bem. A média de tempo varia conforme o grupo e o valor do lance.
Consórcio é seguro?
O consórcio é regulado pela Lei 11.795/2008 e fiscalizado pelo Banco Central, e os recursos do grupo ficam separados do patrimônio da administradora. Isso traz segurança jurídica, mas não o torna um investimento: as parcelas não rendem juros. Os riscos que existem são demora na contemplação, reajustes e a solidez da administradora, por isso é fundamental escolher uma administradora autorizada e com bom histórico.
Posso sair do consórcio antes do prazo final?
Sim, é possível desistir do consórcio. No entanto, o valor pago será devolvido apenas quando a cota for contemplada por sorteio (como desistente) ou ao final do grupo, com descontos previstos em contrato (multas e taxa de administração). Avaliar a venda da cota para um terceiro pode ser uma alternativa, mas requer análise cuidadosa.
O que acontece se eu não conseguir pagar as parcelas do consórcio?
A inadimplência pode levar à exclusão do grupo e à perda do direito de participar dos sorteios e lances. Em casos de contemplação e não pagamento, a carta de crédito pode ser cancelada. É essencial manter a disciplina financeira ou buscar renegociação com a administradora antes que a situação se agrave.
A carta de crédito é atualizada?
Sim. O valor da carta é corrigido periodicamente (em geral uma vez por ano) pelo índice previsto em contrato, como o INCC no imobiliário. Isso ajuda a acompanhar o custo do bem, mas não garante que o preço de um imóvel específico suba na mesma proporção. As parcelas também são reajustadas pelo mesmo índice.
O consórcio pode ser usado para pagar dívidas?
Não. A carta de crédito do consórcio é destinada à aquisição do bem ou serviço para o qual o grupo foi formado. Ela não pode ser utilizada para quitação de dívidas pessoais ou empresariais, salvo se a dívida for de um financiamento do mesmo tipo de bem (ex: consórcio imobiliário para quitar financiamento imobiliário).
Qual o percentual de economia real com consórcio em comparação com financiamento?
A economia pode variar amplamente, mas a ausência de juros costuma deixar o custo total do consórcio bem abaixo do financiamento, especialmente em prazos longos. Em um imóvel de R$ 1.000.000, a diferença pode passar de R$ 300.000. A comparação justa, porém, inclui o reajuste anual das parcelas e o custo de esperar pela contemplação (aluguel, por exemplo).
Leia também: Consórcio em Criciúma: guia completo | Fui contemplado no consórcio: o dinheiro cai na conta?